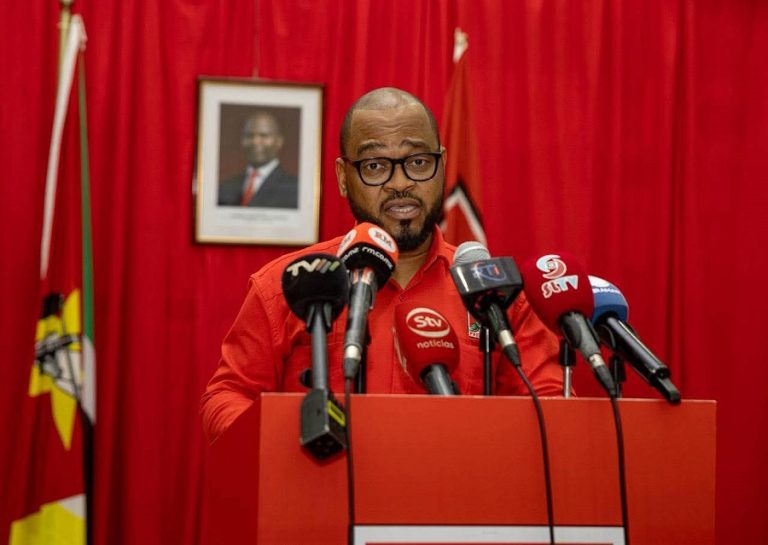
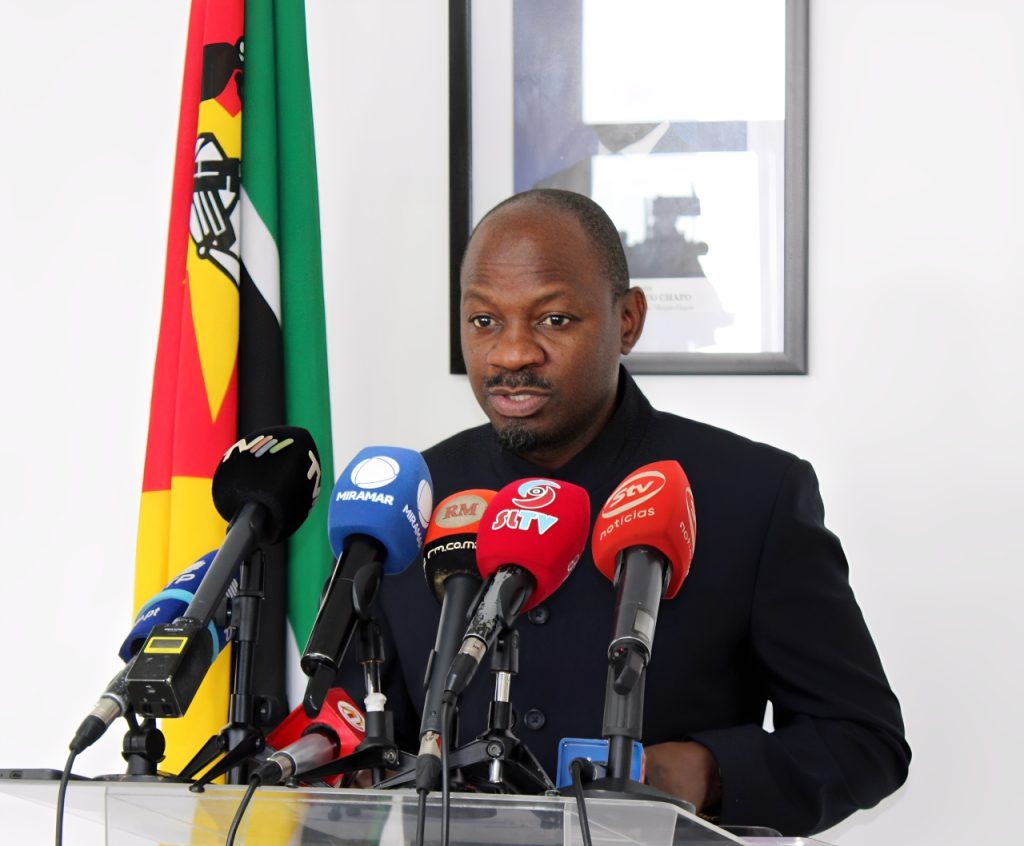
Porta-voz do Governo, Inocêncio Impissa. Foto arquivo
Maputo, 02 Dez (AIM) – O governo moçambicano vai alterar o Código do Imposto sobre o Valor Acrescentado (CIVA), uma medida que visa alargar a tributação e incidência do Imposto sobre o Valor Acrescentado sobre as transacções electrónicas.
O facto foi anunciado pelo porta-voz do Conselho de Ministros, Inocêncio Impissa, à imprensa minutos após o fim da 41ª sessão ordinária daquele órgão soberano, que teve lugar terça-feira (2) em Maputo.
Para o efeito, o Conselho de Ministros aprovou a proposta de lei que altera o CIVA, documento que poderá submeter à Assembleia da República (AR) o parlamento moçambicano.
Impissa, que também é ministro da Administração Estatal e Função Pública, disse que a alteração visa eliminar as distorções patentes no Imposto sobre o Valor Acrescentado (IVA), fixando paridade entre a liquidação e o direito à dedução do imposto.
Além de modernizar e simplificar os procedimentos relativos à submissão electrónica das facturas e documentos equivalentes, a revisão estabelece a reformulação, de forma criteriosa e harmoniosa, dos regimes de tributação, considerando o reordenamento do sistema tributário moçambicano.
Impissa reconhece o crescimento rápido das carteiras móveis, o recrudescimento do comércio ao nível das plataformas electrónicas, afirmando que as transacções electrónicas, actualmente, dominam parte considerável do comércio interno e fora do país, sobretudo na aquisição de bens e serviços.
O governo, segundo Impissa, reconhece que os serviços bancários tradicionais estão a reduzir, e a perder à favor das carteiras móveis.
“Correm muitas transacções [de moeda electrónica]; essas transacções não são tributadas. Essas transacções não são conhecidas, pelo menos, por aquilo que é contribuição dos que fazem essas transacções”, disse.
“As medidas desta natureza não podem ser implementadas antes de haver uma norma padrão, ou uma norma que oriente, portanto, as unidades de prestação de serviços, ou as unidades operativas para executar uma determinada operação, ou seja, não se pode tributar uma determinada matéria cuja lei não aprova ou não há alguma previsão legal”, vincou.
“Por exemplo, o volume de negócios que faz o M-PESA, o volume de negócios que faz a E-MOLA, o volume de negócios que faz o m-Kesh, o volume de negócios que se fazem nas plataformas digitais diversas neste país é muito”.
Reconhece que existirem muitos cidadãos, empresas, entidades utilizadores das carteiras digitais que deviam ser tributadas mas não pagam os seus impostos, apesar de obterem muitos lucros financeiros utilizando as carteiras móveis.
(AIM)
Ac /sg